Comment faire un dépôt dans un casino en ligne ?
Un dépôt passe généralement par la caisse du compte joueur, le choix d’un moyen de paiement proposé, la saisie du montant puis la validation demandée. Je vérifie ensuite l’écriture de dépôt et les fonds crédités. La validation dans l’application bancaire ne suffit pas, à elle seule, à confirmer ce crédit.
Les casinos en ligne ne sont pas autorisés en France. Une licence étrangère ne constitue pas une autorisation française. Les mécanismes décrits ici concernent les marchés où cette activité est autorisée.
J’ai comparé les explications de caisse d’un opérateur avec la documentation des paiements et les précisions des autorités. J’en tire une grille pour lire trois informations séparées, le statut du paiement, l’écriture bancaire et le crédit du compte joueur. Elle aide à décrire un dépôt absent sans transformer un écran incomplet en preuve de débit définitif ou de remboursement.
Lire les trois affichagesComment se déroule un dépôt dans un casino en ligne ?
Le dépôt est le transfert de fonds destiné à alimenter le compte joueur. La caisse peut être appelée « Dépôt », « Paiements » ou « Banque ». Son intitulé et ses options dépendent du service. Un versement personnel doit rester distinct d’un bonus éventuellement ajouté au compte.
J’ai relu le parcours publié par 888casino. Son aide commence par la connexion au compte et l’ouverture du caissier. Elle précise que les méthodes affichées dépendent du pays de résidence. C’est une documentation de son propre service, pas une procédure applicable à tous les casinos.
Les étapes du dépôt et les points à vérifier
- Consulter la caisse du compte concerné. Vérifier les moyens effectivement proposés, les conditions du compte et le cadre applicable au service.
- Lire les paramètres de la méthode. Identifier le montant accepté, la devise, les frais annoncés et le délai décrit. Le minimum d’une promotion peut être différent du minimum de paiement.
- Vérifier le récapitulatif. Contrôler le montant et les éventuelles conversions avant de confirmer la demande.
- Effectuer la validation demandée. Suivre uniquement le parcours officiel de la banque ou du prestataire. Une authentification reste une étape du traitement.
- Rapprocher le résultat avec le compte. Relever la référence de paiement, l’état du dépôt dans l’historique et l’écriture de crédit correspondante.
Je distingue l’écran qui accepte une demande de l’historique qui enregistre son résultat. Cette distinction devient utile lorsqu’une redirection se termine mal, qu’un message reste en attente ou que le solde affiché paraît inchangé.
Un autre point doit être vérifié avant le paiement. L’acceptation d’une transaction ne constitue pas une validation réglementaire du casino. Le dossier sur la réglementation des casinos en ligne en France explique ce cadre.
Quels moyens de paiement peuvent être proposés ?
Je commence par les options présentes dans la caisse du compte concerné. Une liste de logos sur une page commerciale ne décrit pas nécessairement les méthodes utilisables pour ce compte, ce pays ou cette devise. L’aide de 888casino confirme cette variation selon le pays de résidence.
Les familles suivantes donnent des repères de lecture. Elles ne constituent pas une liste de méthodes acceptées par tous les opérateurs.
Ce que je vérifie selon la famille de paiement
| Famille | Informations à rechercher |
|---|---|
| Carte bancaire | Type de carte admis, validation demandée, plafond et frais prévus par la banque |
| Virement | Bénéficiaire, devise, référence à conserver et délai effectivement annoncé |
| Portefeuille électronique | Compte utilisé, source des fonds, frais et méthodes admises par le service |
| Solution prépayée | Conditions du produit, montant utilisable et modalités de récupération des fonds |
Grille de vérification éditoriale. L’existence d’un produit ne prouve pas son acceptation par le service concerné.
Consulter mes guides par méthode
Noms de marques et de réseaux mentionnés à titre d’identification. Les marques appartiennent à leurs titulaires respectifs.
Je n’attribue pas une durée ou une gratuité identique à toute une famille. Deux intégrations d’un même moyen de paiement peuvent présenter des conditions différentes. Les règles de retrait doivent aussi être lues séparément des possibilités de dépôt.
Le choix d’un moyen de paiement ne remplace pas l’examen de l’opérateur.
La vérification du compte garde ses propres règles
Une procédure de paiement ne remplace pas les contrôles du compte joueur. Dans le marché britannique encadré par la Gambling Commission, l’âge doit être vérifié avant le dépôt. L’identité doit être établie avant le jeu. Le code indique aussi que les opérateurs devraient informer les clients, avant le dépôt, des documents susceptibles d’être demandés. Ces dispositions relèvent de ce marché.
Je vérifie donc la règle applicable au compte au lieu de supposer que toutes les caisses suivent le même ordre. La page sur les vérifications d’identité traite les documents et les contrôles en détail.
Quels montants, frais et délais vérifier ?
Un montant minimal affiché répond à une règle précise. Il peut s’agir du minimum accepté par la caisse ou du montant nécessaire pour une promotion. Je cherche le libellé correspondant, car les deux seuils n’ont pas la même fonction.
Quatre limites à distinguer
Les seuils ne mesurent pas la même chose
| Règle | Ce qu’elle encadre |
|---|---|
| Minimum technique | Montant minimal accepté pour la transaction |
| Seuil promotionnel | Montant éventuellement demandé pour bénéficier d’une offre |
| Plafond du paiement | Montant autorisé selon le moyen et ses conditions |
| Limite personnelle de dépôt | Approvisionnement autorisé sur une période définie |
Un dépôt peut satisfaire une règle sans satisfaire les autres. Le minimum technique n’est pas un montant conseillé.
Dans le dispositif français présenté par l’ANJ, la limite de dépôt est fixée avant le premier versement. Elle concerne le cumul sur sept jours glissants auprès de l’opérateur concerné. Elle ne mesure ni les pertes ni les dépôts répartis entre plusieurs sites. Ce cadre concerne les offres françaises autorisées, sans autoriser les casinos en ligne.
Pour relier ces seuils à une protection financière, le guide explique comment définir un budget et des limites. Je ne traite pas un plafond atteint comme un problème à contourner.
Le coût dépend aussi de la devise et du contrat bancaire
J’ai relevé un point utile dans l’aide de 888casino. Elle prévoit une conversion possible selon la méthode et la devise du compte, avec des conditions propres à son service.
La FAQ de Visa précise que le taux dépend de la date de traitement, qui peut différer de celle de l’opération. La banque peut ajouter des frais de conversion prévus dans son contrat. Cette source ne décrit pas les tarifs d’un casino particulier.
Pour contrôler le coût, je rapproche le récapitulatif du paiement, le montant effectivement crédité et les écritures bancaires finales. Les devises doivent être identifiées avant de comparer les nombres. Un écart ne peut pas être attribué à une commission sans document permettant de l’établir.
Un délai doit préciser ce qui est mesuré
« Instantané » peut décrire la réception bancaire sans chronométrer l’affectation au compte joueur. La BCE indique qu’un virement instantané rend les fonds disponibles sur le compte du bénéficiaire en dix secondes. Ce bénéficiaire détient un compte de paiement. Ce délai ne démontre pas un crédit du solde casino en dix secondes.
Je lis donc un délai avec son point de départ et son résultat annoncé. La demande envoyée, l’acceptation du paiement et l’écriture de dépôt ne sont pas des mesures interchangeables. Sans cette précision, une durée affichée reste difficile à utiliser.
Comment lire le statut d’un dépôt ?
Une validation dans l’application bancaire peut correspondre à l’authentification du paiement. Adyen documente une authentification 3D Secure indépendante de l’autorisation. Cela explique pourquoi une validation réussie ne suffit pas à établir le crédit du compte joueur.
Sa documentation distingue aussi l’autorisation, qui réserve les fonds, de leur capture et de leur règlement. Les banques et les caisses ne reprennent pas nécessairement les mêmes libellés.
J’en tire une méthode de lecture. Je sépare ce que montre la banque, ce que confirme le paiement et ce que comptabilise le compte joueur. Je ne déduis pas une chronologie universelle des trois affichages.
Ce que chaque affichage permet de vérifier
| Observation | Lecture prudente |
|---|---|
| Validation bancaire effectuée | Une étape a été validée. Vérifier le résultat du paiement. |
| Opération bancaire en attente | Vérifier si le montant est réservé ou définitivement comptabilisé. |
| Débit définitif, dépôt absent | Rapprocher la référence avec l’historique du compte. |
| Dépôt annoncé confirmé | Chercher l’écriture de crédit correspondant à ce dépôt. |
| Deux lignes du même montant | Vérifier s’il s’agit de deux paiements ou de deux écritures liées. |
Grille documentaire de lecture, sans accès au traitement interne d’un opérateur.
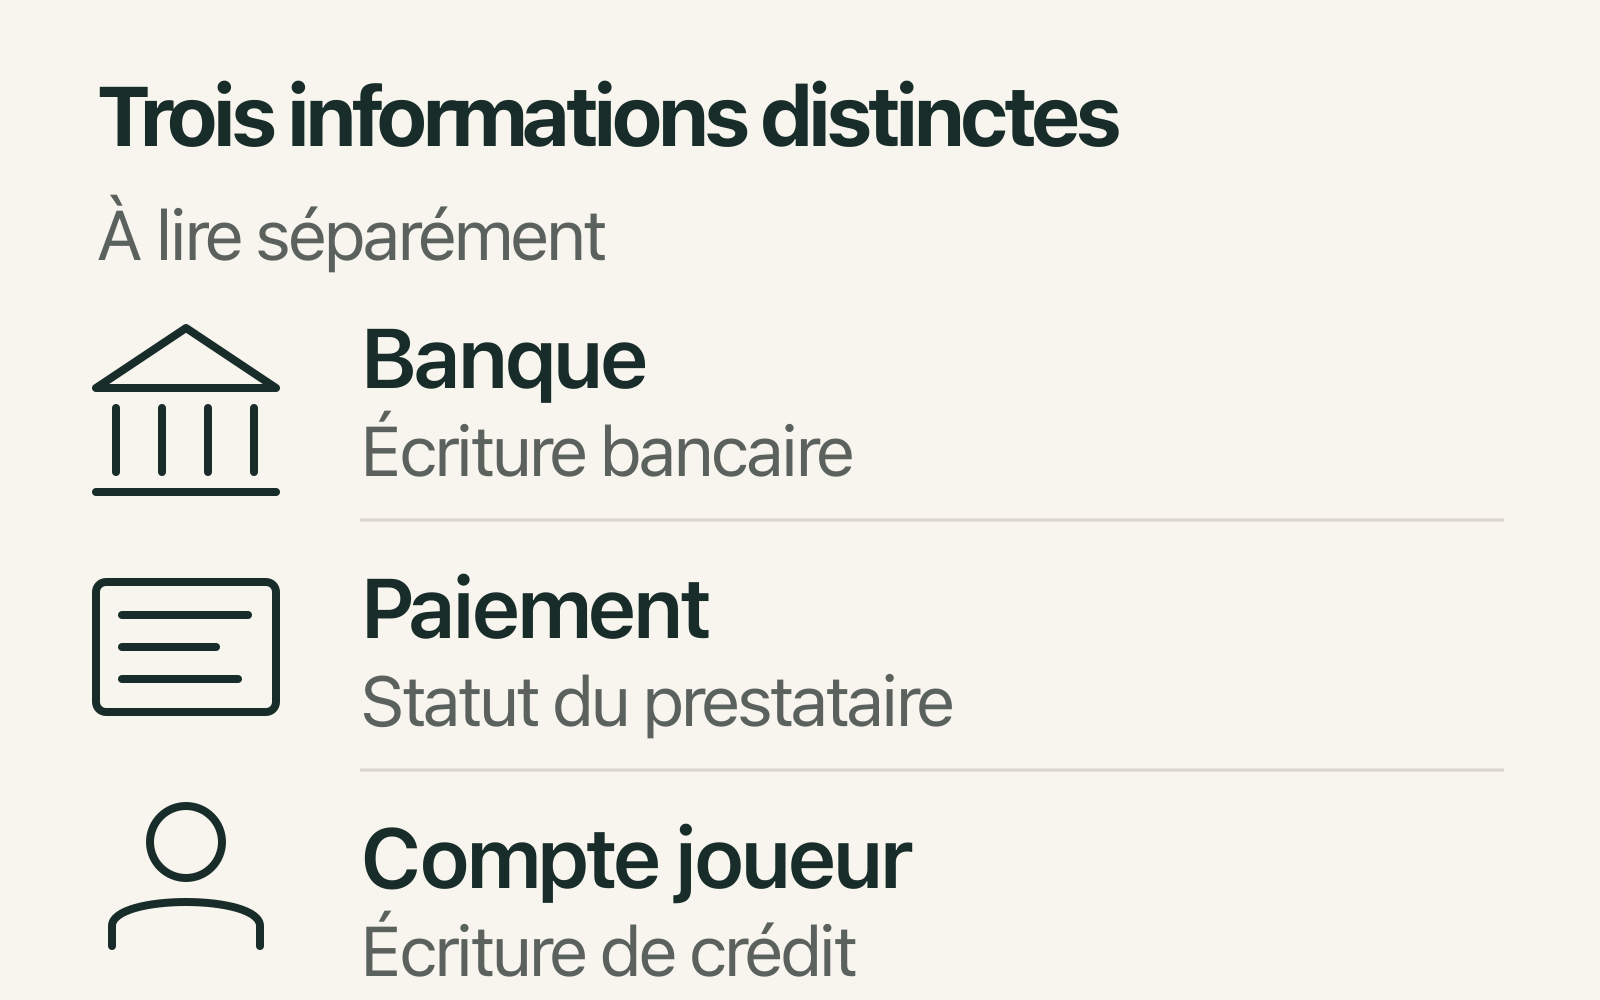
Trois informations à rapprocher, sans ordre universel. Une authentification ou une validation réussie ne confirme pas, à elle seule, le crédit du compte joueur. Schéma documentaire, sans transaction observée.
© Le Casinotier, 2026 — illustration originale.
Le solde courant peut aussi avoir changé à cause d’autres mouvements. Je m’appuie sur l’écriture du dépôt concerné et sa référence, plutôt que sur la seule valeur globale affichée à un instant donné.
Deux lignes ne démontrent pas toujours deux paiements
Adyen explique que plusieurs sessions de paiement peuvent produire des paiements distincts. Il indique également que deux écritures en attente peuvent correspondre à une autorisation et à sa capture. Il faut rapprocher les références et les statuts avant de conclure à un double débit définitif.
Je ne choisis aucune de ces explications sans les éléments du dossier. Le montant identique constitue un repère de recherche, pas une preuve suffisante.
Que faire si le dépôt est refusé, en attente ou absent ?
Je commence par décrire le résultat connu. Un refus explicite, une opération en attente et un débit définitif sans crédit du compte appellent des vérifications différentes. Un message générique ne permet pas toujours de connaître la raison précise.
L’ANJ explique que banque et opérateur effectuent leurs contrôles et que paiement et crédit peuvent être décalés. Elle recommande de ne pas multiplier les tentatives et de conserver les éléments disponibles. Sa réponse concerne les comptes français de paris sportifs et de poker. Les recours qu’elle y présente ne sont pas transposables aux casinos en ligne étrangers.
J’applique cette prudence documentaire au rapprochement du paiement. Quand son état demeure inconnu, une nouvelle demande peut ajouter une transaction au lieu de résoudre la précédente.
Mon dépôt n’apparaît pas
Comparez le statut visible dans votre banque ou votre moyen de paiement avec celui de l’historique du compte. Le module indique les informations à réunir et la question à poser. Il ne consulte aucun compte et ne confirme aucun remboursement.
Une information absente reste inconnue. Un refus ne devient pas une invitation à changer de méthode ou à répéter le paiement. Les montants, coordonnées bancaires et documents personnels ne sont pas demandés.
Aucun rapprochement effectué.
Lire toutes les situations
Repérer les vérifications utiles
Vous n’avez pas encore identifié le paiement. Rapprochez ses références avec une opération connue avant d’attribuer l’écart à ce dépôt.
Paiement non reconnu
Vous ne reconnaissez pas l’opération. Contactez votre banque par un canal officiel pour l’identifier et demander la procédure adaptée. Le statut affiché dans le compte ne suffit pas à établir l’origine du paiement.
Conservez le libellé, la référence, la date et le statut de l’opération tels qu’ils apparaissent. Gardez vos justificatifs dans un espace personnel. Ne transmettez pas de code d’authentification ou de numéro complet de carte dans une demande de support.
Question à poser à la banque
« Je ne reconnais pas cette opération. Pouvez-vous l’identifier à partir de sa référence et m’indiquer la procédure correspondant à ma situation ? »
Ce résultat ne prouve pas une fraude et ne confirme pas un droit au remboursement. Les modalités et délais dépendent de la situation et du cadre applicable.
Le statut côté banque ou prestataire
- Je ne sais pas
- L’état du paiement côté banque ou prestataire reste inconnu. Le module ne peut pas distinguer une absence d’écriture, une réservation de fonds et un débit définitif.
- Aucune écriture repérée
- Vous ne repérez aucune écriture correspondant au paiement. Cette observation ne démontre pas à elle seule que la demande n’a jamais été traitée.
- Une opération en attente
- Une écriture apparaît en attente. Son libellé ne suffit pas à établir un débit définitif ou une annulation.
- Un débit définitif
- Vous indiquez un débit définitif. Il reste à rapprocher cette écriture avec le paiement et son affectation au compte.
- Deux lignes pour le même montant
- Deux lignes apparaissent pour le même montant. Il faut vérifier leur statut et leur référence avant de conclure à deux paiements distincts.
Le statut dans l’historique du compte
- Je ne sais pas
- Le résultat du dépôt dans l’historique du compte reste inconnu. Aucune confirmation d’affectation ne peut être déduite de cette réponse.
- Un dépôt refusé
- L’historique indique un refus. Il faut déterminer à quelle référence ce refus correspond et rapprocher cette réponse de l’écriture bancaire éventuelle.
- Un dépôt en attente
- L’historique indique un dépôt en attente. Cette information ne précise pas, à elle seule, si les fonds ont été reçus ou affectés au compte.
- Un dépôt confirmé, mais le crédit correspondant n’apparaît pas
- L’historique indique un dépôt confirmé, mais vous ne repérez pas le crédit correspondant. La référence du dépôt et l’écriture de crédit doivent être rapprochées.
- Aucun dépôt correspondant
- Vous ne retrouvez aucun dépôt correspondant dans l’historique. Il faut faire préciser si une demande a été enregistrée et à quelle référence elle correspond.
Ces observations décrivent l’écart disponible. Elles n’en établissent pas la cause et ne permettent pas d’annoncer une date de crédit ou de remboursement.
Les références à conserver
Gardez la référence de paiement, la date, le montant et la devise figurant sur votre confirmation. Conservez également le statut bancaire, l’entrée de l’historique et les messages reçus. Notez l’heure de consultation si vous la connaissez. Aucune de ces données n’est à saisir dans cet outil.
Conservez les deux libellés, leurs références et leurs statuts séparément. Un montant identique ne suffit pas à établir qu’il s’agit de la même transaction.
Question à la banque ou au prestataire
- Je ne sais pas
- « Pouvez-vous préciser le statut du paiement correspondant à cette référence et indiquer si une écriture lui est associée ? »
- Une opération en attente
- « Que signifie le statut en attente de cette opération ? Le montant correspond-il à une réservation de fonds ou à un débit comptabilisé ? »
- Deux lignes pour le même montant
- « Ces deux écritures correspondent-elles à deux paiements distincts ou à des étapes d’un même paiement ? Pouvez-vous préciser leur statut et leurs références ? »
Question au service qui gère le compte
- Je ne sais pas
- « Quel est le résultat du paiement associé à cette référence ? A-t-il été reçu, refusé, annulé ou affecté au compte ? »
- Un dépôt refusé
- « L’historique indique un refus. À quelle référence correspond-il et quel résultat avez-vous enregistré pour le paiement associé ? »
- Un dépôt en attente
- « Le dépôt apparaît en attente. Quel état avez-vous enregistré pour cette référence et quelle information vous manque pour préciser son affectation ? »
- Un dépôt confirmé, mais le crédit correspondant n’apparaît pas
- « Ce dépôt apparaît confirmé. Pouvez-vous identifier l’écriture de crédit qui lui correspond et préciser son affectation au compte ? »
- Aucun dépôt correspondant
- « Je ne retrouve aucun dépôt correspondant. Pouvez-vous vérifier si une demande a été enregistrée pour cette référence et préciser son résultat ? »
Les informations à conserver pour expliquer l’écart
- Identifier le paiement concerné. Retrouver le montant, la devise, la date et la référence disponibles dans les confirmations.
- Noter les deux états visibles. Relever le statut bancaire et celui du dépôt, avec leur heure de consultation si elle est connue. Conserver les messages reçus.
- Demander une réponse sur cette référence. Faire préciser si le paiement a été reçu, refusé, annulé ou affecté au compte. Demander à quelle écriture la réponse correspond.
Pour une écriture bancaire dont le statut n’est pas clair, je conseille de demander à la banque ce qu’elle signifie. Lorsque le paiement est identifié mais que son affectation au compte reste absente, la question à adresser au service concerné porte sur la référence du dépôt.
Si l’opération n’est pas reconnue, contactez votre banque par un canal officiel. Cette situation doit être traitée séparément d’un dépôt identifié dont le crédit tarde. Les modalités et délais de contestation dépendent du cas et du cadre applicable.
Pour un désaccord qui persiste, le dossier sur les démarches de contestation prend le relais. Je conserve ici la vérification factuelle du dépôt, sans promettre une issue au litige.
Quelle différence entre dépôt, bonus et argent retirable ?
Le dépôt personnel alimente le compte. Un bonus relève des conditions d’une promotion. Les sommes disponibles au retrait dépendent des règles applicables aux fonds et au compte. Un chiffre global ne suffit pas à décrire ces catégories.
Je lis donc les conditions de mise du bonus séparément du résultat du paiement. Un dépôt accepté ne démontre ni l’activation d’une offre ni l’achèvement de ses exigences.
Si une offre est présentée comme « sans wager », je distingue cette mention des autres conditions du compte.
La méthode disponible pour déposer ne décrit pas automatiquement les possibilités de récupérer les fonds. Le fonctionnement des retraits constitue une vérification distincte, avec ses conditions, ses méthodes et son traitement.
Les questions qui restent
Puis-je annuler un dépôt déjà confirmé ?
Il faut distinguer l’annulation du paiement, son remboursement et le retrait du compte joueur. Adyen documente une annulation avant capture lorsque le moyen la permet, puis un remboursement après capture. Cela ne garantit pas qu’un bouton d’annulation soit disponible dans la caisse ni que le contrat autorise la demande dans chaque situation.
Pourquoi le libellé bancaire ne correspond-il pas au nom du site ?
Le libellé dépend de la configuration du paiement. Adyen indique que son nom peut apparaître sur un relevé pour une transaction traitée par son service. Je rapproche alors la date, le montant et la référence avec l’historique disponible. Si le paiement reste inconnu, je demande confirmation à la banque. Le libellé seul ne suffit pas à attribuer une opération.
Sources
Références consultées le 4 octobre 2026. L’analyse repose sur les documents cités. La grille et le diagnostic sont des méthodes de lecture éditoriales. Ils n’accèdent pas aux systèmes d’une banque ou d’un opérateur.
Autorité nationale des jeux. L’offre illégale. Statut des casinos en ligne en France et portée d’une licence étrangère.
888casino. Comment effectuer un dépôt. Parcours, variation des méthodes selon le pays et conversion. Documentation de cet opérateur, sans date de mise à jour éditoriale vérifiable.
Adyen. Payments lifecycle. Statuts d’autorisation, de capture et de règlement. Documentation du prestataire.
Adyen. Why are there duplicate payments?. Sessions multiples et écritures bancaires en attente.
Visa France. FAQ sur les paiements à l’étranger. Date du taux de change et frais éventuels de la banque. Les tarifs d’un casino ne sont pas déduits de cette FAQ.
Banque centrale européenne. Instant payments. Disponibilité des fonds sur le compte du bénéficiaire, sans mesure du crédit d’un compte joueur.
Autorité nationale des jeux. Les outils pour garder la maîtrise du jeu. Limites de dépôt dans le cadre réglementé français.
Gambling Commission. Social Responsibility Code 3.2.11. Vérification d’âge avant dépôt dans son périmètre britannique.